

Realidad de las Micro, Pequeñas y Medianas Empresas en Paraguay
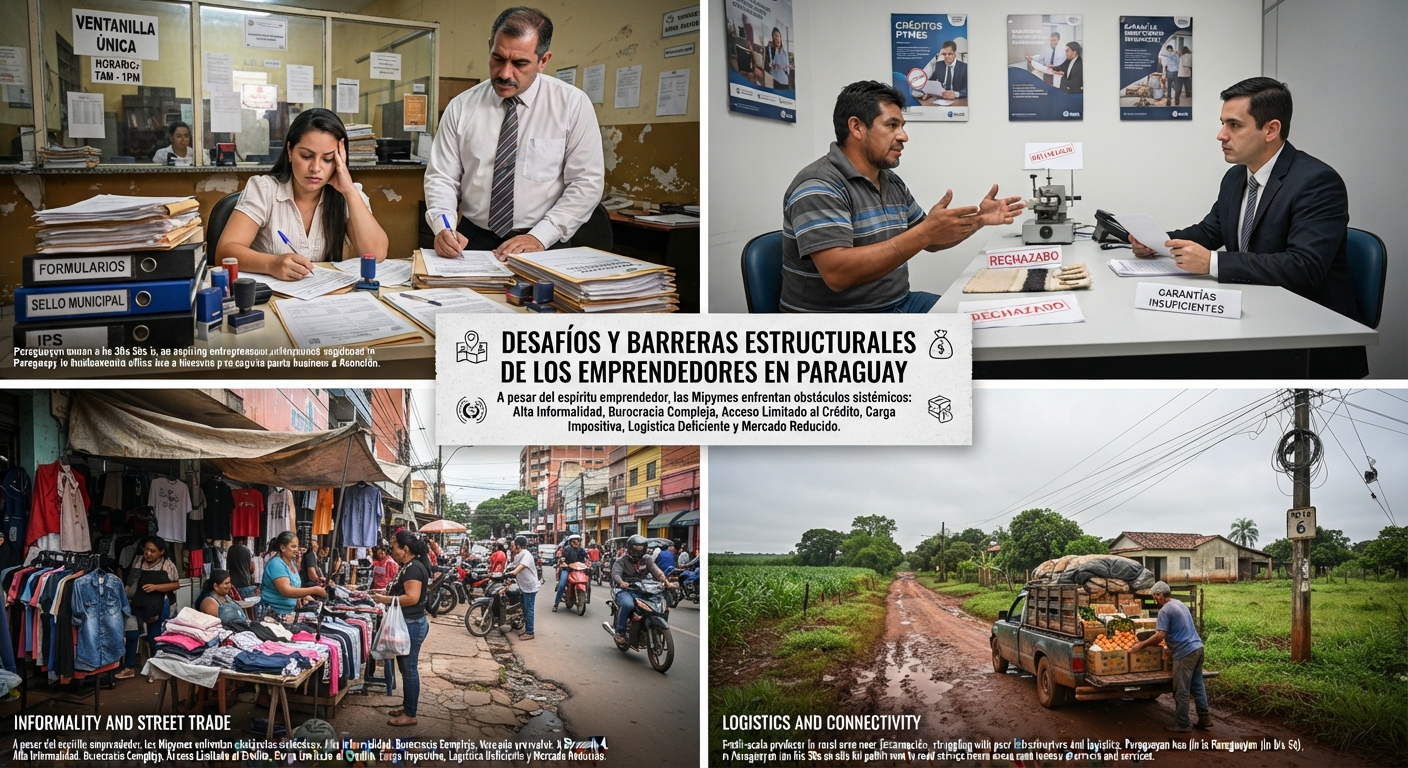
La informalidad en las micro, pequeñas y medianas empresas (MIPYMES) en Paraguay es uno de los desafíos más profundos de la economía, con cifras que reflejan barreras de acceso tanto a la protección social como a la regulación fiscal.
Los datos clave del panorama estadístico actual muestran la siguiente realidad:
Concentración del Empleo y Fuerza Laboral
- 76.8% de la población ocupada en Paraguay trabaja dentro de una MIPYME.
- Sin embargo, la informalidad laboral afecta a cerca de 1.8 millones de paraguayos, lo que equivale a aproximadamente el 60% al 62% de toda la población económicamente activa.
⚖️ Brecha entre Microempresas y Medianas Empresas
La informalidad está fuertemente segmentada por el tamaño de la organización, de acuerdo con los boletines del Instituto Nacional de Estadística (INE):
- Microempresas (1 a 5 personas): Registran el nivel de informalidad más crítico, superando habitualmente el 80% a 85%. Gran parte de estas operan bajo el formato de autoempleo o «cuentapropismo».
- Pequeñas y Medianas Empresas: Al ganar escala, la formalización fiscal (inscripción en el Registro Único de Contribuyentes – RUC) aumenta de forma progresiva, aunque persisten altos índices de informalidad laboral (empleados que no cotizan a la seguridad social).
Cobertura de Seguridad Social y Financiamiento
- Seguridad Social: Únicamente 4 de cada 10 trabajadores cuentan con cobertura del Instituto de Previsión Social (IPS), evidenciando que las microempresas enfrentan trabas burocráticas y financieras para formalizar a sus dependientes o integrarse de forma independiente.
- Economía Subterránea: Estudios locales estiman que la economía informal o subterránea moviliza alrededor del 36% del Producto Interno Bruto (PIB) del país.
Principales desafíos en Paraguay (2026)
- Alta informalidad y baja escala: Cerca del 86% al 98% del tejido empresarial está compuesto por microempresas, muchas operando en condiciones de subsistencia y con una desconexión entre la formalización tributaria y la laboral.
- Dificultad de acceso al crédito formal: El acceso al financiamiento bancario formal para las MIPYMES se mantiene estancado en un 5% del requerimiento total. Esto obliga a muchos a recurrir a la usura o a créditos informales con tasas de interés mensuales muy elevadas que asfixian el flujo de caja.
- Burocracia y procesos complejos: Los trámites para la formalización y el cumplimiento normativo siguen implicando el paso por múltiples instituciones y el pago de tasas que desalientan la integración legal de los negocios pequeños.
- Concentración territorial y brecha de capacitación: Existe una alta concentración de oportunidades en zonas urbanas principales, mientras que el desarrollo territorial en el interior del país aún es incipiente. Además, hay una fuerte demanda de formación técnica y financiera, con barreras de acceso asociadas a los costos de capacitación.
- Transformación tecnológica e Inteligencia Artificial: La rápida evolución digital y la irrupción de la Inteligencia Artificial exigen que los emprendedores adapten sus modelos de negocio, su empleabilidad y sus competencias digitales para no quedar rezagados frente a las nuevas exigencias del mercado.
Herramientas y alternativas de apoyo en curso
- Instrumentos financieros alternativos: El MIC y entidades aliadas están implementando mecanismos como el Fondo Nacional de Mipymes, el Fondo de Capital Semilla y esquemas de Inversores Ángeles.
- Iniciativas y premios de impulso: Programas como el Premio Emprendedor del Año 2026 (con capital semilla de hasta ₲160 millones en diversas categorías) y espacios de articulación como ExpoNegocios 2026 y el Foro Mipymes 360 buscan visibilizar, capacitar y conectar el talento nacional.
- Aldo Pelli